个人月度预算表模板:收入、固定支出、弹性支出、存钱 4 栏(附填写示例)
月光又不想逐笔记账,这张月度预算表只有收入、固定支出、弹性支出、存钱4栏,每月月初填预算、月底填实际,两次即可完成,内置自动求和与差额计算。文中附月薪8000元的填写示例,并提供先存后花、零基预算、分桶比例3种分配思路供选择,可直接下载使用。
月度预算表模板是什么?适合谁?
记账记得越细,越容易中途放弃。这张表只有 4 栏,一个月只填两次。月度预算表模板是一张可编辑的个人记账表格,按收入、固定支出、弹性支出、存钱 4 栏分配工资,内置自动求和。
先说结论
- 适合:月底总没钱、想管钱又嫌逐笔记账麻烦的人
- 用法:月初填预算、月底填实际,一个月只填两次
- 内置:每栏自动求和,差额自动计算
- 分配思路:3 种可选,表里不预设比例
据国家统计局 2026 年 1 月 19 日发布的数据,2025 年全国居民人均消费支出为 29476 元,折合每月约 2456 元(月均为按 12 个月自行换算)。这是全国人均数据,包含老人、儿童和农村居民,只用来对照数量级。
获取方式:复制下方表格到表格软件,或按此表制作。
月度预算表模板长什么样?
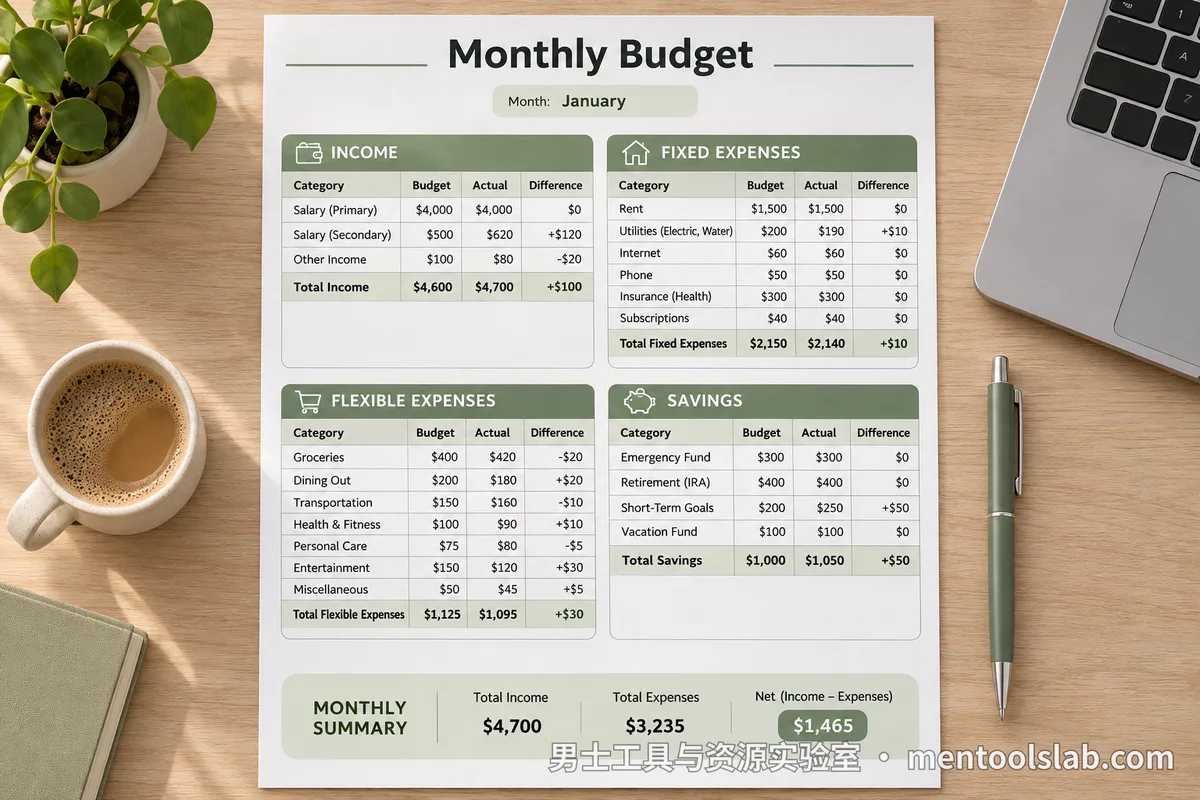
复制下表,4 栏各自合计,最后一行检查「未分配」是否为 0。
| 栏目 | 项目 | 预算(月初填) | 实际(月底填) | 差额(实际−预算) |
|---|---|---|---|---|
| 收入 | 工资实发 | |||
| 收入 | 兼职或提成(预算填过去 3 个月最低值) | |||
| 收入 | 收入合计 | |||
| 固定支出 | 房租 | |||
| 固定支出 | 水电网 | |||
| 固定支出 | 通勤 | |||
| 固定支出 | 话费 | |||
| 固定支出 | 还款(花呗或信用卡,单列一行,不与存款混) | |||
| 固定支出 | 固定支出合计 | |||
| 弹性支出 | 餐饮外卖 | |||
| 弹性支出 | 娱乐学习 | |||
| 弹性支出 | 衣着 | |||
| 弹性支出 | 约会社交 | |||
| 弹性支出 | 其他 | |||
| 弹性支出 | 弹性支出合计 | |||
| 存钱 | 转入储蓄账户(固定金额) | |||
| 存钱 | 应急金(先定一个小目标) | |||
| 存钱 | 存钱合计 | |||
| 检查 | 未分配 |
公式说明
- 各栏合计 = 该栏所有项目求和;
- 未分配 = 收入合计 − 固定支出合计 − 弹性支出合计 − 存钱合计;
- 差额 = 实际 − 预算,正数表示超支,负数表示结余。
「固定支出」指每月金额基本不变、必须支付的钱;「弹性支出」指可多可少的钱。
年终奖、红包单列「非月度收入」,不计入上方收入合计。
填写示例:月薪 8000 元的人怎么填?
下表是一位月薪 8000 元者的典型情况,数字为假设,不是平均水平。
| 栏目 | 项目 | 预算(月初填) | 实际(月底填) | 差额(实际−预算) |
|---|---|---|---|---|
| 收入 | 工资实发 | 8000 | ||
| 收入 | 收入合计 | 8000 | ||
| 固定支出 | 房租 | 2200 | ||
| 固定支出 | 水电网 | 230 | ||
| 固定支出 | 通勤 | 300 | ||
| 固定支出 | 话费 | 70 | ||
| 固定支出 | 还款 | 600 | ||
| 固定支出 | 固定支出合计 | 3400 | ||
| 弹性支出 | 餐饮外卖 | 1800 | 2100 | +300(超支) |
| 弹性支出 | 娱乐学习 | 600 | ||
| 弹性支出 | 衣着 | 300 | 200 | −100(结余) |
| 弹性支出 | 约会社交 | 500 | ||
| 弹性支出 | 其他 | 400 | ||
| 弹性支出 | 弹性支出合计 | 3600 | ||
| 存钱 | 转入储蓄账户(发薪当天先转走) | 1000 | ||
| 存钱 | 应急金 | 0 | ||
| 存钱 | 存钱合计 | 1000 | ||
| 检查 | 未分配 | 0 |
核对:8000 − 3400 − 3600 − 1000 = 0。
怎么读差额
- 外卖超支 300:下个月把预算改成 2000,或把娱乐栏调下来
- 只看差额这一列,不回头补记每一笔
- 存钱栏已按时转走,不受弹性栏影响
想对照数量级,可以参考国家统计局 2026 年 1 月发布的数据:2025 年全国人均教育文化娱乐支出 3489 元(折合每月约 291 元),衣着支出 1554 元(每月约 130 元)。这是全国人均数据,包含老人、儿童和农村居民,不能当作年轻男性的标准,只用来判断你的数字是几十元、几百元还是几千元。
先存后花、零基预算、分桶比例,选哪种?
3 种思路对应 3 种处境:月底没钱存,选先存后花;不知道钱花哪了,选零基预算;想要现成框架,选分桶比例。 三种都能直接套进上面的 4 栏表。
| 思路 | 做法 | 适合谁 | 在表里怎么用 | 别急着做什么 |
|---|---|---|---|---|
| 先存后花(Pay Yourself First) | 发薪当天,先把存钱栏金额转走 | 月底剩不下钱的人 | 先填存钱栏并转账,再填其他栏 | 别急着把存钱额定得很高,先定一个能连续做 3 个月的数 |
| 零基预算(Zero-Based Budget) | 每一元都分到 4 栏,直到「未分配」为 0 | 不知道钱花哪了的人 | 填完后看最后一行「未分配」是否为 0 | 别急着把弹性栏压到 0 |
| 分桶比例法 | 按需要、想要、储蓄分三个桶,比例自己定 | 想要现成框架的人 | 把 4 栏对应归入三个桶,再看各桶占比 | 别急着照搬别人的比例,用自己的固定支出倒推 |
资料依据:Vanguard 将先存后花列为想提高储蓄的人可选的方法;Experian 对零基预算的解释与表里「未分配 = 0」的校验一致。
分桶比例法源自 Elizabeth Warren 与 Amelia Warren Tyagi 的《All Your Worth》,以美国税后收入为背景,名称叫「50/30/20」。这是一个起点,不是标准。 一线城市和二三线城市的租金占比差距很大,因此本表不预设比例。
存钱靠的是顺序,不是意志。先转走存钱栏的钱,剩下的才进入弹性支出,这样通常比月底看还剩多少更稳定。
三种思路可以叠加。第一次做预算,可以用「先存后花 + 零基校验」:先转走存钱栏的钱,再把表填到「未分配」为 0。
怎么用、怎么改成你自己的?
每月两次,合计约 15 分钟就能填完:先填固定支出,再填存钱栏,最后填弹性支出。
怎么用
- 填预算:月初发薪当天,约 10 分钟。
- 录入固定支出,再填存钱栏,并立即把存钱栏的钱转入储蓄账户。
- 把剩下的钱分给弹性支出,检查「未分配」是否为 0。
- 填实际:月底约 5 分钟,只填各行合计,不逐笔记账。
- 看差额列,超支的行下个月调整预算数,不补记。
怎么改成你自己的
- 收入不固定:预算收入取过去 3 个月的最低值,多出来的部分月底计入存钱栏。
- 有还款:在固定支出栏单列「还款」一行,不与存款混在一起。
- 年终奖和红包:单列「非月度收入」,不计入月度可支配收入。
收入一栏填工资条上的「实发」即可。它与国家统计局的「可支配收入」口径不同,不用纠结。
据中国人民银行 2025 年第二季度城镇储户问卷调查(覆盖 50 个城市、2 万户),倾向「更多储蓄」的居民占 63.8%。超过六成的人想多存,难点在于存不下来,所以第 2 步要求发薪当天就转账。
哪些做法会让预算表用不下去?
预算表用不下去,多半不是你不自律,而是表本身太细、太满或顺序不对。下面 4 种做法最常见,每条都附了替换办法。
- 把记账当预算。 记账记录过去,预算规划未来。换成月初填预算、月底填实际,一个月只填两次。
- 存钱栏只写「剩下的」。 这样往往存不下来。换成月初写一个固定数,发薪当天就转走。
- 把弹性支出压到 0。 这不现实,容易像逐笔记账半途而废的人一样放弃。换成给每个弹性项目留一点余量。
- 类目越分越细。 类目少、填写频次低,更容易坚持。美国消费者金融保护局(CFPB)的支出追踪表也只按大类记录。换成固定 4 栏,每栏不超过 5 行。
分支建议
- 第一次做预算:先用先存后花,别急着做零基预算。
- 有稳定还款压力:先把「还款」那一行填准,再动其他行。
约会那一行,怎么接上约会预算计算表?
弹性支出栏里的「约会社交」一行,可以直接引用本站约会预算计算表算出的月度数字,填进预算列。算出多少,这一行的预算就写多少,不用另起一套估法。
把这张表复制保存。下个月初发薪当天,先填存钱栏,转走之后再分配弹性支出。
示例数字为假设,不构成理财建议。
常见问题
月光族每月工资该怎么分配到固定支出、弹性支出和存钱?
先填固定支出,再定一个固定的存钱数,剩下的才分给弹性支出。月光的常见原因是存钱排在最后,月底剩多少存多少,结果往往是 0。发薪当天先把存钱栏的钱转入储蓄账户,第一次先定一个能连续做 3 个月的数。表里不预设比例,用自己的固定支出倒推,一线城市和二三线城市的租金占比差距很大,照搬别人的比例容易执行不下去。
收入不固定(提成、兼职)的人,月度预算表里的收入怎么填?
预算收入填过去 3 个月里最低的那个月。用最低值做预算,支出就不会按"可能拿到的钱"来花。实际到手比预算多出来的部分,月底计入存钱栏。比如最近三个月分别到手 6500、8200、7000 元,下个月的预算收入就填 6500 元。
花呗或信用卡还款应该算固定支出还是存钱?
算固定支出,在固定支出栏单列「还款」一行。还款是每月必须付的钱,放进存钱栏会让存款数字虚高,月底看起来存了钱,账户里却没多出来。还款额填账单上的当月应还金额,先把这一行填准,再分配弹性支出。
预算超支了怎么办,需要回头补记每一笔吗?
不用补记,只看「差额」那一列。差额 = 实际 − 预算,正数表示超支。比如外卖预算 1800 元、实际 2100 元,差额 +300,下个月把外卖预算改成 2000 元,或把娱乐栏调低一点。月底只填各行合计,约 5 分钟,不需要翻账单逐笔对。
年终奖和红包要不要算进月度预算表的收入?
不算。年终奖和红包单列一行「非月度收入」,不计入收入合计。算进去会让当月预算虚高,弹性支出跟着放大,下个月没有这笔钱时又会回到月底见底。这类钱到账后,先决定要不要转入储蓄账户,再决定剩下的怎么用。


